

ホルムズ海峡封鎖でも電気代は上がらない? 燃料コスト高騰説を検証


Yanleth Rivera/iStock
ホルムズ海峡封鎖で燃料コストは上昇するのか?
米軍によるイラン攻撃に反発し、イラン軍がホルムズ海峡を封鎖した。これを受け、日本のマスコミは一斉に「原油やLNG(液化天然ガス)の価格が高騰し、電気代・ガス代が上昇する」と報じている。
しかし、提示するデータを冷静に見てほしい。日本の電力各社は1970年代のオイルショック以降、多大な時間と資金を投じて「脱石油」「脱中東」の施策を推進してきた。それから50年が経過した現在、その成果は着実に現れている。
ホルムズ海峡の封鎖によりガソリンなどの石油製品の価格上昇は避けられないかもしれないが、電気代への直接的な影響は限定的であると考える。
日本の発電燃料における中東依存度の実態
図1は、日本の発電電力量と発電燃料の推移である。赤枠部分に注目してほしい。1975年当時は石油で全体の約70%の電力を賄っていた。しかし、2021年現在では石油は約7%、LNGでも約34%にとどまっている。
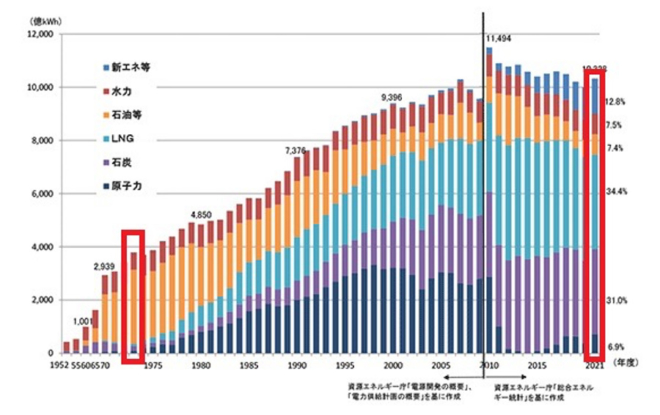
図1 日本の発電電力量と燃料構成の推移
資源エネルギー庁の資料より
さらに、LNGの輸入相手国を分析する。図2は資源エネルギー庁の資料に基づいた、日本のLNG輸入先比率である。最大の輸入先は政情の安定したオーストラリアであり、全体の38%を占める。マレーシアなどを加えたアジア・大洋州地域で全体の85%を占めており、中東産のLNGはわずか15%にすぎない。
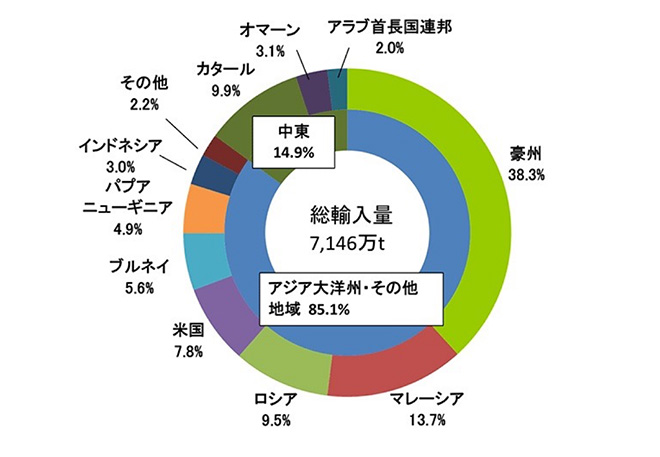
図2 日本のLNG輸入元比率
資源エネルギー庁資料より
すなわち、日本国内の発電に使用するLNGのうち、中東産が占める割合は以下の計算で導き出せる。
0.34(LNG発電比率) × 0.15(中東依存度) = 0.051(約5%)
わずか5%程度にすぎない。 見事なまでに脱中東が達成されているのだ。原子力発電が稼働していた2010年当時はLNG比率自体が約20%であったため、中東依存度はさらに低かったと推測される。
日本の発電燃料における物理的な中東依存度は極めて低く、供給途絶による直接的な影響は限定的と言えるだろう(ただし、国際価格の連動を通じた一定の価格上昇は免れない)。
電力需要が低下する「軽負荷期」という要因
前述のニュースサイト等では、LNGが極低温での保存を要する点から「石油に比べて備蓄が少なく、約3週間分しかない」と強調されている。これは事実ではあるが、不安を煽る記載と言わざるを得ない。
そもそも、石油が国費を投じて戦略備蓄されているのに対し、LNGは主に電力各社が自主的に蓄えている「バッファー(緩衝材)」にすぎない。地震の多い日本では、欧州のような地下岩盤への貯蔵が困難であるという地理的制約もある。
ここで、図3の「2025年における東京電力管内の日最大電力推移」を見てほしい(特殊要因を除くため、土日祝日や大型連休、お盆期間は除外している)。
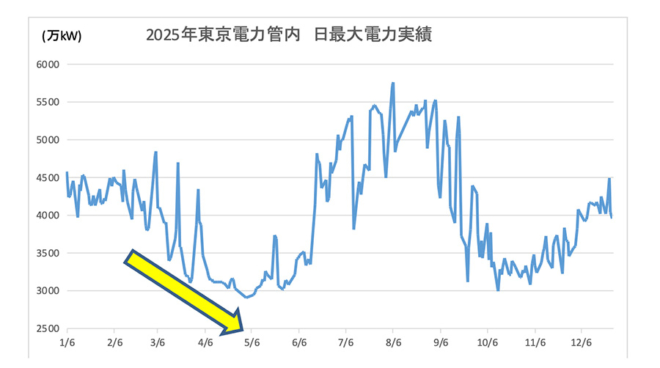
図3 2025年1月〜12月における東京電力管内の日最大電力推移
3月から6月にかけては、暖房も冷房も必要としないため、年間を通じて電力消費が最も少なくなる期間である。需要が急増するのは6月中旬の梅雨明け以降であり、そこから9月下旬まで高需要期が続く。
つまり、3月〜6月の3ヶ月間は燃料消費が落ち込む時期であり、多少の輸入減があったとしても、燃料不足が即座に電気代の高騰に直結するとは考えにくい。大手マスコミの報道には、この「季節性」という視点が欠落している。
ホルムズ海峡封鎖は長期化するか?
「封鎖が7月以降も続けば、需要期にLNGが不足するのではないか」という懸念もあるだろう。しかし、その可能性も低いとみる。
万一、封鎖が長引く兆候があれば、LNGの代わりに石炭火力を優先稼働させるなどの運用調整が可能である。また、時間を稼ぐことができれば、不足分をスポット市場から代替調達することも十分可能だろう。
安全保障の足を引っ張る「原発停止」と「発送電分離」
再び図1を振り返ると、原発が稼働していた2010年以前は化石燃料比率が低く、中東依存度もさらに低かったことがわかる。イデオロギー的な議論を優先して既設の原発を稼働させない現状は、エネルギー安全保障の観点から日本の国力を削いでいると理解すべきだ。
また、意外に思われるかもしれないが、電力自由化によって系統会社と発電会社が分割(発送電分離)されたことも、エネルギー安全保障の面ではマイナスに作用している。
かつての「垂直統合体制」では、中央給電指令所(系統運用)、火力部門、燃料部門が密に連携し、周波数の安定と燃料在庫のバランスを最適化する計画を即座に立てることができた。しかし現在は、災害時や需給逼迫時を除き、会社を跨いだ柔軟な連携は原則として制限されている。
現在は、発電会社が需要予測に基づき運転計画を作成し、系統会社がそれを調整する形をとる。しかし、需要予測や太陽光発電の出力予測が外れた際、かつてのように「今日は燃料温存のために石炭を優先し、LNGを抑えよう」といった迅速な判断が難しく、組織間の複雑な調整が必要となっている。
エネルギー安全保障の面から見れば、電力自由化は負の側面を露呈していると言わざるを得ないのだ。
【2026年3月7日追記】
2/27から3/3にかけ、JEPX(日本卸電力取引所)ベースロード先物の平均価格は、2026年7月物は約13.0円から14.5円へと約+1.5円、増減率では約+12%に値が上がっている。大幅といってもいい上昇幅だろう。これを受けて「LNGの供給不安を反映したものだ」とか「ホルムズ海峡閉鎖の地政学リスクの上昇が影響している」というニュースもいくつか流れた。
しかし、ここでもデータを冷静に見てほしい。日本の電力先物市場は非常に規模が小さい。日本の電力需要は年間約1000TWhなのに対して先物市場は年間約4.6TWh。0.5%にもみたない量である。すなわち非常に小さい規模の市場の中に買い札が集中して一時的に値が上がっただけ、という要因も大きいと思われる。その場合、先物の高騰もじきに収まるだろうし、現物市場への影響は限定的なものになるであろう。
もちろん、電力の仕入れに従事する人たちがリスクヘッジのため先物電力の購入を検討することは必要なことだろう。しかし、私たちのような一般の人が購入する電気の値段まで上昇する可能性があるかのような記事は、少しあおりすぎではないだろうか?データを正確に分析した冷静な対応こそが必要だと思う。


関連記事
-
 先日紹介した、『Climate:The Movie』という映画が、ネット上を駆け巡り、大きな波紋を呼んでいる。ファクトチェック団体によると、Xで150万回、YouTubeで100万回の視聴があったとのこと。 日本語字幕は
-
 岸田首相が「脱炭素製品の調達の義務付け」を年内に制度設計するよう指示した。義務付けの対象になるのは政府官公庁や、一般の企業と報道されている。 脱炭素製品の調達、「年内に制度設計」首相が検討指示 ここで言う脱炭素製品とは、
-
 去る4月16日に日本経済団体連合会、いわゆる経団連から「日本を支える電力システムを再構築する」と題する提言が発表された。 本稿では同提言の内容を簡単に紹介しつつ、「再エネ業界としてこの提言をどう受け止めるべきか」というこ
-
 連日、「化石燃料はもうお仕舞いだ、脱炭素だ、これからは太陽光発電と風力発電だ」、という報道に晒されていて、洗脳されかかっている人も多いかもしれない。 けれども実態は全く違う。 NGOであるREN21の報告書に分かり易い図
-
 2023年からなぜ急に地球の平均気温が上がったのか(図1)については、フンガトンガ火山噴火の影響など諸説ある。 Hunga Tonga volcano: impact on record warming だがこれに加えて
-
 英HSBCが自社の2030年ネットゼロ目標を撤回したことを今年2月に紹介しました。これ、いまだに日本の大手メディアではほとんど報じられていません。 英HSBC、ネットゼロ目標を撤回←日本語でも報道してください HSBCは
-
 はじめに:電気料金の違い 物価上昇の動きが家計を圧迫しつつある昨今だが、中でも電気料金引上げの影響が大きい。電気料金は大手電力会社の管内地域毎に異なる設定となっており、2024年4月時点の電気料金を東京と大阪で比べてみる
-
 オーストラリアのジャーナリストJoNova氏のブログサイトに、オーストラリアの太陽光発電について、「導入量が多すぎて多い日には80%もの発電能力が無駄になっている」という記事が出ていました。 日本でも将来同様のことになり
動画


アクセスランキング
- 24時間
- 週間
- 月間