

石炭火力は「脱炭素への逆行」なのか:JERAの発電実績をデータで検証


2026年6月24日、JERAは定例記者会見の中で「エネルギー情勢に応じた石炭火力発電の活用でお客さま負担軽減を」との考えを示した。
控えめな表現を選んでいたが、その趣旨は明確である。石油価格やLNGの価格が高騰する局面(記者会見では「有事」と表現していたが)では、比較的安価な石炭火力発電所を有効活用することで、電気代の上昇を抑えたいという意向が示された。
これに対して、大手マスコミや脱炭素を訴える団体からは、2050年カーボンニュートラルの国際公約からの逆行、CO2を排出する石炭火力への回帰、といった批判が見られた。
しかし、本当に今回の措置を実行したとしても、石炭火力の発電量が大幅に増えてCO2の排出量が急増するだろうか? 実際の設備利用率を調べてみると、そのイメージとは少し異なる様子が見えてくる。
石炭火力を縛る「設備利用率50%」のルール
経産省は、設計効率42%未満の非効率石炭火力について、容量市場における収入を減額する仕組みとして、年間設備利用率50%以下という基準を設けている。具体的には「設計効率42%未満の石炭火力」について、年間の設備利用率を50%以下に抑えること。50%を超えると容量確保契約金額が20%減額されるというものだ。
石炭火力すべてに対する規制ではなく、高効率な石炭火力については対象外である。さらに、ここでいう設備利用率は需給逼迫時の発電量を除いて計算するなど、実質かなりゆるい制約となっている。
また、2026年度に限って、この50%上限は撤廃されている。これは中東情勢の悪化により、カタール産LNGの供給が減少し、価格が上昇することへの対策として、LNG消費を節約するために、1年限りの措置ではあるが50%上限を撤廃したものである。
JERAの石炭火力、設備利用率は65~77%
まずは、JERAの石炭火力発電所の定格出力と発電効率を調べてみた。今回は東京電力エリア管内の発電所のみに限定した。3カ所6ユニットすべての発電機は、設計効率43%以上になっている(Wikipediaによる)。公式発表ではないが、JERAが東電管内に所有している石炭火力発電所は、設備利用率50%以下という運転制約を受けないことが推定される。
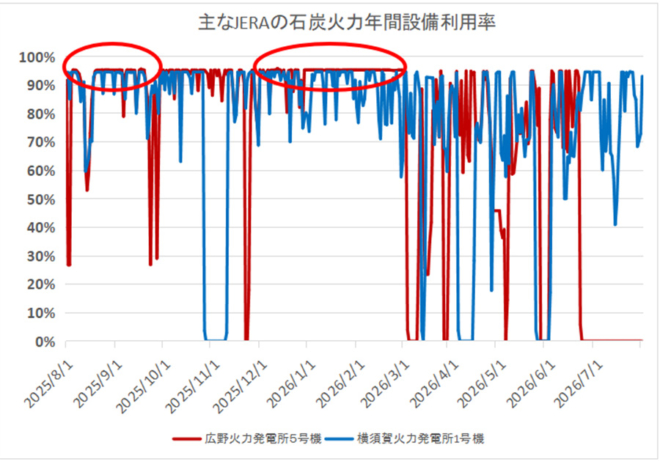
図1 主なJERAの石炭火力の運転パターン
図1は、主な石炭火力2ユニットの毎日の設備利用率を、2025年8月~2026年7月までの1年間についてグラフ化してみたものである。データは電力広域的運営推進機関(OCCTO)のホームページに公開されている発電実績を用いた。
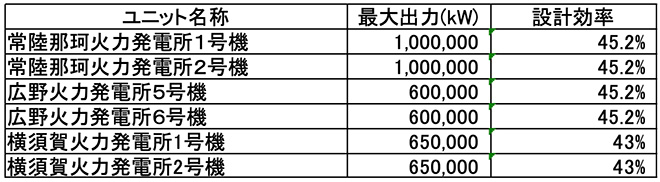
表1 JERAが東電管内で所有している石炭火力の出力と設計効率
最大値が95%くらいで100%に達していないのは、表1の値は発電端の値なのに対して、OCCTOの実績値は所内消費電力を除いた送電端の値なので、約5%は所内消費の分だろう。
グラフを見ると、赤い丸で囲った夏場と冬場は、ほとんど利用率が100%に近い。3月~6月にかけての需要が低迷する時期に多少下がる程度である。
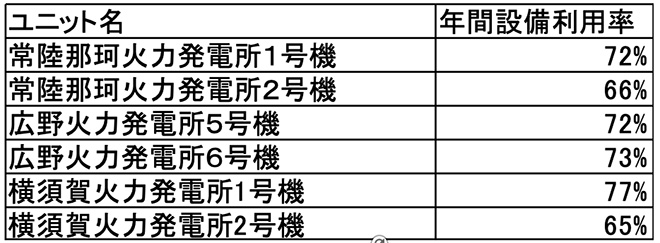
表2 JERA(東電エリア)の全石炭火力年間設備利用率
2025年8月~2026年7月OCCTO実績を用いて筆者計算
表2は、JERAが東電管内に所有する全火力発電所の年間設備利用率を計算してみたものである。OCCTOの発電実績から単純に計算したため、需給逼迫時の特例などは含んでいない。おおよその数字だと思ってほしい。
おおよその値といっても、すべての石炭火力発電所で50%を大幅に超え、65~77%という高い設備利用率で運転されている。
つまり、「石炭火力をもっと活用する」と言っても、ゼロから稼働を増やす話ではない。現実にはすでに石炭火力は安定した供給力として相応の役割を果たしており、少なくとも東電エリアに限っていえば、設備利用率を劇的に引き上げる余地はそれほど大きくない。
非効率な石炭火力発電の年間設備利用率を50%以下にするというルールを緩和するとしても、少なくともJERAの東電エリアの6ユニットについては、すでに65~77%という高い利用率で運転されている。このため、今回の制度変更によって追加的に増加する発電量には一定の限界があると考えられる。
今回のJERAの方針転換をもって、カーボンニュートラルへの逆行とか石炭火力への回帰などと批判することは的外れである。
ではなぜ、JERAはこのタイミングで石炭火力の有効活用を公表したのか? それは「石炭火力の電気は安価で安定している」こと、「燃料である石炭は調達の多くが中東以外の地域からの輸入であり、中東の有事に強い」ことをアピールするチャンスだと思ったのだろう。
脱炭素論で抜け落ちる「電気料金」の問題
今回のJERAの発表を見ると、石炭火力で増産した電気は、電力市場に売電するのではなく、PPA(Power Purchase Agreement、電力購入契約。発電事業者と購入者の間で直接売買契約を結んで売買すること)で販売するとしている。
先述のとおり、JERAの石炭火力の設備利用率は65~77%なので、増産したとしても15~20%くらいしか余地はない。電力の卸市場における燃料比率は公表されていないので、ちょっと異なる資料だが、総発電電力量に占める燃料比率の推移を図2に示した。
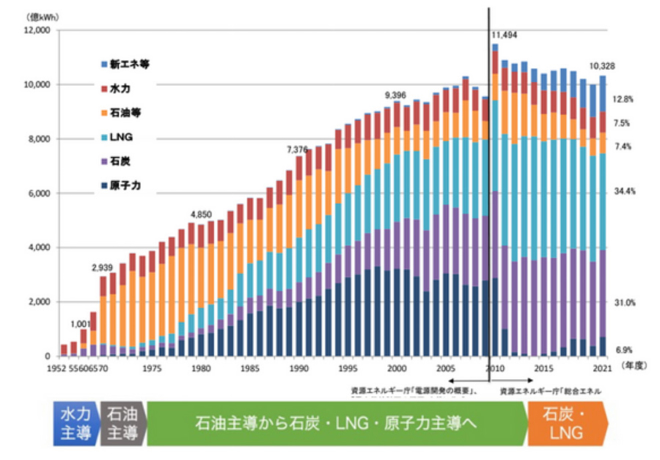
図2 一般電気事業者の電力調達比率(2014年度自社発電分の内訳)
2021年までのデータしかないが、石炭火力の比率は約31%である。石炭火力の発電量が20%増えて、電力卸市場に安価な石炭火力を原資とする電力を少しくらい流通させても、市場価格は大きく変動しないだろう。
安い石炭火力由来の電力を電力卸市場で高く売っても、儲かるのはJERAだけで、電気料金を下げる力は小さい。これはJERAも記者会見で、このような儲け方はJERAの本意ではない、としている。
しかし、PPAで石炭火力由来の安い電力を直接小売電気事業者に販売するとなると、安い電力のみを原資にした電力を一般の消費者に販売することも可能になる。
仮に「当社の電気は石炭火力の低い発電コストを反映して、一般的な料金より20%安い料金を設定できる。ただし、販売電力量がJERAから安い電力を調達できる電力量を超えたら販売を終了します」(注:20%は何の根拠もない筆者の希望的数字です)なんて広告も現実味を帯びてくる。私ならすぐにでもスイッチングしてしまうかもしれない。
このように、自分たちが毎日使用する電気代が、石炭火力発電所を有効活用することで実際に安くなるのだ、と実感してもらえれば、石炭火力発電の有効性を認識してもらえると思う。
今回のJERAの方針を批判する人たちは、「石炭か脱炭素か」という単純な対立軸に話を持っていき、脱炭素に少しでも反するものはすべてダメ、という論法に感じられる。電気料金を下げて国民生活を豊かに、という視点がまったく考慮されていない。
他の電力会社にも石炭火力活用の余地
今回は、JERAの東電管内のみをデータ分析してみたが、時間をみてJERAの中部管内の石炭火力の設備利用率の状況も分析してみたい。
また、関西、九州を除く各電力会社は規制料金が高止まりしている(自由料金も同様に高止まりしている)。ぜひ自社が所有する石炭火力発電所の空き分を有効活用して、電気料金を下げる余地がないのか、検討を進めていただきたい。


関連記事
-
 (前回:米国の気候作業部会報告を読む⑩:CO2で食料生産は大幅アップ) 気候危機説を否定する内容の科学的知見をまとめた気候作業部会(Climate Working Group, CWG)報告書が2025年7月23日に発表
-
 無資源国日本の新エネルギー源として「燃える氷」と言われるメタンハイドレートが注目を集める。天然ガスと同じ成分で、日本近海で存在が確認されている。無資源国の日本にとって、自主資源となる期待がある。
-
日本の原子力問題で、使用済み核燃料の処理の問題は今でも先行きが見えません。日本はその再処理を行い、量を減らして核兵器に使われるプルトニウムを持たない「核燃料サイクル政策」を進めてきました。ところが再処理は進まず、それをつかうもんじゅは稼動せず、最終処分地も決まりません。
-
 今回は、最近日本語では滅多にお目にかからない、エネルギー問題を真正面から直視した論文を紹介する。 原題は「燃焼やエンジン燃焼の研究は終わりなのか?終わらせるべきなのか?」、著者はGautam Kalghatgi博士、英国
-
 ドイツ銀行傘下の資産運用会社DWS、グリーンウォッシングで2700万ドルの罰金 ロイター ドイツの検察当局は、資産運用会社のDWSに対し、2500万ユーロ(2700万ドル)の罰金を科した。ドイツ銀行傘下のDWSは、環境・
-
 今回の大停電では、マスコミの劣化が激しい。ワイドショーは「泊原発で外部電源が喪失した!」と騒いでいるが、これは単なる停電のことだ。泊が運転していれば、もともと外部電源は必要ない。泊は緊急停止すると断定している記事もあるが
-
 近年続いている、米国のレッドステート(共和党系の州)司法長官による気候カルテル取り締まりの最新情報です。今回は、ネブラスカ州、フロリダ州、テキサス州など16州の司法長官が、企業の財務監査を一手に握る大手監査法人・会計事務
-
 1. 東日本大震災後BWR初の原発再稼動 2024年10月29日東北電力女川原子力発電所2号機が再稼動しました。東日本大震災で停止した後13年半ぶりで、東京電力福島第一と同じ沸騰水型(BWR)としては初の再稼動になります
動画


アクセスランキング
- 24時間
- 週間
- 月間