

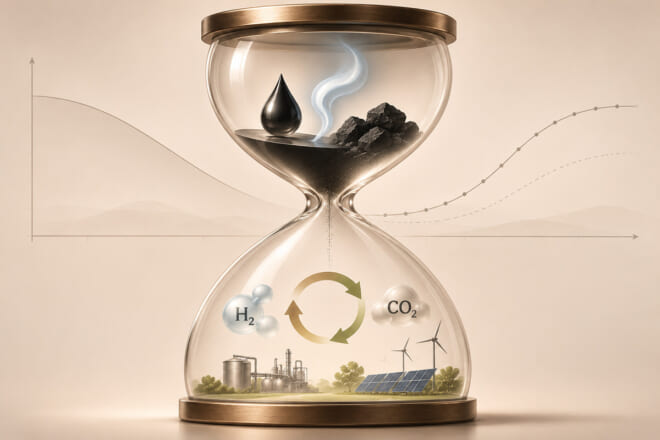
化石燃料のD-Dayは「最後の一滴が尽きる日」ではない


ある勉強会で、「温暖化をめぐる議論はともかく、化石燃料はいずれ枯渇する」という趣旨の発言を聞いた。こうした懸念は昔からある。CO₂の議論をいったん脇に置いても、化石資源が有限であるという事実は変わらない。
では、その「D-Day」はいつ来るのか。来たとき、社会はどう変わるのか。数百年先の話をすれば鬼に笑われるかもしれないが、化学技術者のひとりとして、数字に基づいて考えてみた。
先に結論を言えば、D-Dayは二つある。資源の生産が細る「生産のD-Day」と、価格が決める「経済のD-Day」である。
可採年数は「減らない」
まず統計を確認しておく。確認埋蔵量を年間生産量で割った可採年数は、石油が約50年、天然ガスが約50年、石炭が約140年である(BP統計、2020年時点。同統計の埋蔵量公表はこの年が最後)。この数字だけを見ると、今世紀中に石油もガスも尽きるように見える。
ところが、石油の可採年数は、1970年代の石油危機のころには「あと30年」と言われたが、その後むしろ伸び、1980年代末からは40〜50年で推移してきた。埋蔵量とは「現在の価格と技術で採算が合う量」のことであり、価格が上がり技術が進めば増えるからである。シェール革命はその典型だった。
確認埋蔵量の外側には、さらに大きな「資源量」がある。ドイツ連邦地球科学天然資源研究所(BGR)の評価では、化石燃料とウランを合わせた非再生可能エネルギー資源の資源量は、確認埋蔵量の10倍を超える。その大半は石炭で、オイルサンドやシェールなどの非在来型資源も含まれる。この評価に入っていないメタンハイドレートを加えれば、量はさらに膨らむ。物理的な化石炭素の総量は、現在の消費ペースで数百年、採掘の困難さを無視すれば千年の桁に達する。
試算すると、生産のD-Dayは60〜350年先
そこで、ハバート型※1)の簡単なモデルで生産の推移を試算した。ピークまでは需要に沿って生産が推移し、累積生産が究極可採量※2)の半分に達した年をピークとする。その後はロジスティック曲線※3)に沿って減衰させる。
生産がピークの半分を割り込んだ年を、ここでは「生産のD-Day」と呼ぶことにする。資源量の前提は三通りとし、石油・ガス・石炭は液化やガス化によって相互に代替できると仮定した。
| シナリオ | 残存資源の前提 | 生産のD-Day(需要横ばい) | 生産のD-Day(需要年0.5%増) |
|---|---|---|---|
| 悲観 | 確認埋蔵量のみ | 2093年頃 | 2088年頃 |
| 中位 | 埋蔵量+在来型資源の回収分 | 2174年頃 | 2146年頃 |
| 楽観 | 非在来型・ハイドレートの一部まで | 2379年頃 | 2248年頃 |
表の数字は筆者の試算で、桁感をつかむための概算である。それでも、いくつかのことが読み取れる。
第一に、全体としての生産のD-Dayは60〜350年先であり、急な枯渇はない。第二に、燃料ごとに時期がずれる。石油が最初に主役を降り、石炭が最後まで残る。第三に、需要の伸び方がD-Dayを大きく動かす。楽観シナリオでも、需要が年0.5%伸びるだけでD-Dayは130年ほど早まる。資源の量よりも、使い方のほうが効くのである。
もう一つのD-Day:価格の閾値
ここで強調したいのは、D-Dayが「最後の一滴が尽きる日」ではないことである。物理的に枯渇するはるか前に、経済的な枯渇が来る。
筆者はかつて、カーボンリサイクルや水素利用の経済性を検討したことがある。水素を30円/Nm³と置いても、CO₂と水素から作る合成メタンやメタノール、窒素と水素から作るアンモニアのコストは、化石燃料由来品の市場価格の4〜5倍になった。化石由来品のコストがこの水準まで上がれば、合成品は採算に乗る。ここでは、これを「経済のD-Day」と呼ぼう。
ただし、化石由来品のコストのうち原料の化石燃料が占めるのは一部にすぎず、燃料の価格が上がっても製品のコストは同じ割合では上がらない。燃料そのものを置き換える合成メタンなら4〜5倍が目安だが、メタノールやアンモニアでは、原料費の割合を半分程度とすると、化石燃料の価格が8倍前後まで上がらなければ合成品は採算に乗らない。もっとも、メタノールの市場価格は、2020年夏の底値から2026年半ばの高値まで4倍以上の開きがあり、この閾値自体に大きな幅がある。
合成品のコストの大半は水素代である。水素30円/Nm³は政府の2030年目標の水準で、現状の供給コストはその数倍高い(2017年の水素基本戦略の策定時点で約100円/Nm³)。経済のD-Dayは、化石燃料の価格と水素の価格の比で決まると言ってよい。安価な水素を大量に作れるかどうかが、その時期を左右するのである。いずれにせよ化石燃料の寿命は長く、移行はゆっくり進むことになる。
サウジアラビアの元石油相ヤマニが語ったように、石器時代は、石がなくなって終わったわけではない。より優れた材料が現れて終わった。化石燃料時代も同じで、その価格が上がり、代替品のほうが安くなったときに終わる。社会はなだらかに、しかし後戻りできない形で組み替わっていく。
二つのD-Dayは、同じ現象の両面である。生産が細れば価格は上がり、価格が上がれば代替が進む。ただし、両者が同時に来るとは限らない。代替技術のコストが下がれば経済のD-Dayは早まり、需要が先に移ることで、生産の減衰そのものも緩やかになる。逆に、化石燃料の供給が価格の上昇に応じて増え続ければ、経済のD-Dayは遅れる。本稿の試算は生産の側から見た目安であり、移行の時期を最終的に決めるのは価格である。
社会は三幕で変わる
その組み替えは、おおよそ三つの段階で進むと考えられる。
第1幕は液体燃料の希少化である(今世紀後半〜22世紀)。石油は「燃やすもの」から「原料」へと格上げされる。メンデレーエフのものとして伝わる「石油を燃やすのは紙幣を燃やすようなものだ」という言葉が現実になる。陸上輸送は電化が進み、液体燃料は航空、船舶、防衛など、代わりの利かない用途に優先して回される。橋渡し役は、天然ガスや石炭から液体燃料を作るGTL・CTLの技術である(GTL: Gas to Liquid、CTL: Coal to Liquid)。
第2幕は石炭化学の時代である(22〜24世紀頃)。最も長く残る石炭をガス化し、合成ガスから化学品や燃料を作るのが産業の基盤になる。中国ですでに大規模に動いている石炭化学は、その技術的な先行例である。石炭からオレフィンを作る事業だけでも、計画を含めると年産数千万トン規模に達しており、技術と規模の両面で中国が世界の先頭に立っている。
ただし、現在の石炭化学は製品当たりのCO₂排出が大きい。ガス化の工程ではCO₂を高濃度で分離できるため、回収と再利用が比較的容易である。さらに外部から水素を加えれば、石炭の炭素をより多く製品に残せる。第2幕の姿は、石炭の炭素をどれだけ無駄なく使えるかで大きく変わる。
第3幕では、構造が逆転する。原子力などによってエネルギーは十分に得られる一方、炭素は希少になる。炭素は、バイオマス、廃棄物、大気や排ガス中のCO₂から集めて循環させる資源になる。CO₂は廃棄物ではなく、「最後の炭素鉱山」になる。この段階では、「十分なエネルギーをどう確保するか」以上に、「限られた炭素をどのように高効率で循環利用するか」が産業競争力を左右する。燃料として炭素を燃やす時代から、素材として炭素を循環利用する時代への転換である。
もっとも、第3幕には課題も多い。CO₂は炭素の最も安定な姿であり、製品に戻すには水素という形で大量のエネルギーを注ぎ込まねばならない。大気中のCO₂は0.04%と薄く、集めるだけでもエネルギーを要する。バイオマスは食料と土地を奪い合い、廃棄物はリサイクルが進むほど細る。つまり第3幕の社会は、豊富で安定したエネルギーがあってはじめて成り立つ。
時間はある。だから備えられる
枯渇の懸念は、しばしば「もうすぐ尽きる」という警鐘として語られてきた。しかし数字が示すのは逆である。D-Dayは数世代先にあり、私たちには備える時間がある。問題は、その時間を何に使うかだ。
D-Dayの社会では、電力や熱などのユーティリティをどこから得るのか。素材の根幹となる炭素をどう調達するのか。そして、それらを支える産業基盤をどのように構築するのか。日本政府のロードマップは、それに応えているのだろうか。
■
※1)ハバート型:米国の地質学者M. K. ハバートが1956年に提唱した資源生産のモデル。米国本土48州の石油生産が1970年前後にピークを迎えると予測し、的中させた。
※2)究極可採量(URR):過去の累積生産量と、将来生産できる量の合計。
※3)ロジスティック曲線:累積生産量がS字型に増える曲線。その傾きである年間生産量は、正規分布に似た左右対称の釣鐘型になる。生産量の頂点はS字曲線の変曲点(増え方が加速から減速に転じる点)に当たり、累積生産が究極可採量の半分に達した時点で訪れる。なお、現実の生産曲線は技術や価格の影響で非対称になることが多い。
【参考資料】
- 可採年数:BP, Statistical Review of World Energy 2021(2020年末の確認埋蔵量。石油53.5年、天然ガス48.8年、石炭139年)
- 資源量:ドイツ連邦地球科学天然資源研究所(BGR), BGR Energy Study, 2023
- ハバート型モデル:M. K. Hubbert, “Nuclear Energy and the Fossil Fuels,” 1956
- 水素コスト:経済産業省「水素基本戦略」(2017年策定、2023年改定)。供給コスト目標は2030年30円/Nm³、2050年20円/Nm³
- 石器時代の言葉:アハマド・ザキ・ヤマニ元サウジアラビア石油相(2000年、英デイリー・テレグラフ紙)


関連記事
-
 過去10年のエネルギー政策においては、京都議定書のエネルギー起源CO2排出削減の約束水準が大前提の数量制約として君臨してきたと言える。当該約束水準の下では、エネルギー政策の選択肢は「負担の大きい省エネ・新エネ」か「リスクのある原子力発電」か「海外排出権購入」かという3択であった。
-
 「気候変動の真実 科学は何を語り、何を語っていないか」については分厚い本を通読する人は少ないと思うので、多少ネタバラシの感は拭えないが、敢えて内容紹介と論評を試みたい。1回では紹介しきれないので、複数回にわたることをお許
-
 今月末からCOP26が英国グラスゴーで開催される。もともと2020年に開催予定だったものがコロナにより1年延期しての開催となったものである。 英国はCOP26の開催国となった時点から鼻息が荒かった。パリ協定の実施元年にあ
-
 きのうの言論アリーナで、諸葛さんと宇佐美さんが期せずして一致したのは、東芝問題の裏には安全保障の問題があるということだ。中国はウェスティングハウス(WH)のライセンス供与を受けてAP1000を数十基建設する予定だが、これ
-
 2023年12月にドバイで開催されたCOP28はパリ協定後、初めてのグローバルストックテイクを採択して閉幕した。 COP28での最大の争点は化石燃料フェーズアウト(段階的廃止)を盛り込むか否かであったが、最終的に「科学に
-
 緑の党には1980年の結成当時、70年代に共産党の独裁政権を夢見ていた過激な左翼の活動家が多く加わっていた。現在、同党は与党の一角におり、当然、ドイツの政界では、いまだに極左の残党が力を振るっている。彼らの体内で今なお、
-
 「温暖化対策をしないと、大変なことになる!」というシミュレーションで、政府は随分と国民を怖がらそうとしてきた。 例えば、環境省にこんなコラムがある: コラム:2100年未来の天気予報 環境省では、現状を上回る温暖化対策を
-
 今年8月、EUは米国と結んだ共同声明で炭素国境調整メカニズム(CBAM)を事実上骨抜きにすると約束しました。 日本企業を苦しめてきたEU脱炭素規制の潮目が変わるか https://agora-web.jp/archive
動画


アクセスランキング
- 24時間
- 週間
- 月間