

日本が率先してE-ledgersを導入しないか心配:スコープ3と並存の懸念も


(前回:ハーバード発「炭素会計革命」に待った! E-ledgers学術界バトル)
SDGs、ESG、TCFD、CDP、SBTi、そしてスコープ3。企業の環境担当を20年もやっていると、数年おきに様々な横文字の施策が降りかかってきます。
最初は必ず、「これが世界の潮流です」「対応しないと投資家から選ばれません」「サプライチェーンから排除されます」などと言って脅されます。そして中身が難しいほど、実施した後の効果測定が曖昧なほど、従業員への理解浸透が図れないほど、コンサルや研修、ITシステム導入、第三者監査や第三者保証といった新しい市場が次々と生まれます。
今度はE-ledgers/E-liabilityがやってきそうです。
E-ledgersには評価できる点があります。筆者は二十代の後半、日中はメーカーで半導体の研究者として働きながら夜間大学で会計学と地球環境問題を学び、卒論も「環境会計」をテーマに執筆しました。よって、財務会計の考え方を炭素会計へ応用しようというE-ledgersには強い関心を抱いています。また、複数の企業で環境施策の企画・立案を担当してきた実務者として、実測も削減も可能なスコープ1に特化している点も大いに賛同します。
だからこそ、理念の美しさや斬新さだけで無批判に受け入れるのではなく、この仕組みが本当に機能するのか、企業や社会にどのような便益と費用をもたらすのかを冷静に検証する必要があると考えています。
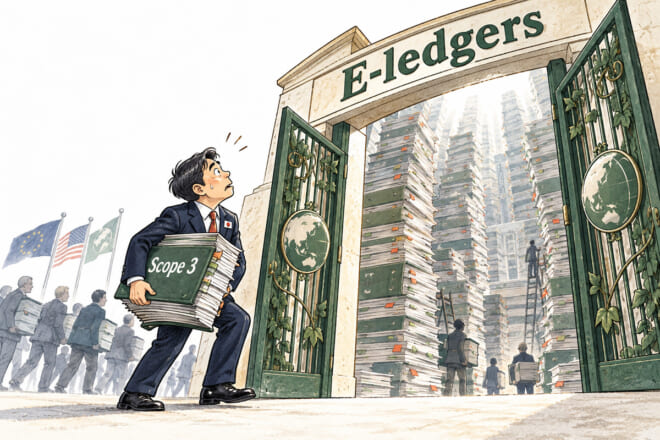
世界ではスコープ3離れが進んでいますが、我が国では今年4月から上場企業に対する義務化が始まりました。まずはこのスコープ3義務化をやめておかないと、今後輸入されてくるE-ledgers/E-liabilityまで重複して取り組まされる企業が出てきかねません。
日本企業はきわめて真面目です。海外から新しいルールが来ると、「そのルールに意味があるのか」より先に、「どう対応しようか?」と考えてしまいます。この意識を変えなければなりません。
必要なのはフォロワー思考ではなく、「大気中のCO2は何トン減るのですか?」「ESGが壊滅している状況でなんのメリットがありますか?」「売上や利益拡大、コスト削減につながるのですか?」と問いただすことです。
企業が取り組むべきなのは複雑怪奇な炭素パズルではありません。省エネ、歩留まり改善、設備の効率運用、技術革新など、CO2もコストも本当に減らす取り組みです。
今後、E-ledgersがどのような形で制度化・標準化へ向かうかは不透明です。しかし、炭素集計システムの導入、第三者保証・監査対応、E-ledgersを一から学ぶための授業料などなど、企業にとっての新たなコスト要因(推進派にとっては新たな、そして広大な市場形成)につながることが容易に想像できます。
あるかどうかも分からないリスクを針小棒大に煽り、手を変え品を変え海の向こうからやってくる脱炭素・サステナビリティ施策に対して、そろそろ産業界側が受け止め方を見直す時期に来ています。
理念として優れていることと、世界中の企業や地球環境にとって有益であることとは、必ずしも同義ではないこともまた、実務家として常に意識しています。その意味でも、E-ledgersは日本でも議論に値するテーマだと感じています。本稿がその議論の一助となれば幸いです。まだまだ勉強中のため、専門家からのご指摘や助言をお待ちしています。
【関連記事】
・スコープ3に代わる新たな炭素会計?「E-ledgers/E-liability」とは
・全世界の町工場まで炭素簿記を義務化? E-ledgersという無理ゲー
・E-ledgersの「世界一斉スタート」という無理ゲー
・E-ledgersが新たな下請けいじめになる可能性
・炭素会計なのにカーボン・オフセットOK?これですべて台無し
・ハーバード発「炭素会計革命」に待った! E-ledgers学術界バトル
■


関連記事
-
アゴラ研究所の運営するエネルギー・環境問題のバーチャルシンクタンクであるGEPR(グローバルエナジー・ポリシーリサーチ)はサイトを更新しました。
-
12月12日、COP21はパリ協定を採択して参加者総立ちの拍手の下で閉幕した。パリ協定は京都議定書以来、初めての法的枠組みとして温暖化交渉の歴史上、画期的な位置づけを有している。本稿ではパリ協定の概要を紹介すると共に、その評価について論じたい。
-
 前回も書いたが、日本政府は2026年度から27年度にかけて、排出量取引制度の本格導入を予定している。企業には排出枠が設定され、それを超えて排出しようとする企業は、政府から排出権を買わねばならない。 日本のAI敗戦を確定す
-
 「万感の書を読み、万里の道を行く」。士大夫の心構えとして、中国の格言にこのような言葉がある。知識を吸収し、実地で確かめることを推奨しているのだろう。私は旅行が趣味だが、この言葉を知って旅をするごとに、その地域や見たものの背景を一層考えるようになった。
-
 米国ブレークスルー研究所の報告書「太陽帝国の罪(Sins of a solar empire)」に衝撃的な数字が出ている。カリフォルニアで設置される太陽光パネルは、石炭火力が発電の主力の中国で製造しているので、10年使わ
-
 「気候変動の真実 科学は何を語り、何を語っていないか」については分厚い本を通読する人は少ないと思うので、多少ネタバラシの感は拭えないが、敢えて内容紹介と論評を試みたい。1回では紹介しきれないので、複数回にわたることをお許
-
 このたび「エネルギードミナンス:強く豊かな日本のためのエネルギー政策(非政府の有志による第 7次エネルギー基本計画)」を発表しました(報告書全文、150ページ)。 杉山大志と野村浩二が全体を編集し、岡芳明、岡野邦彦、加藤
-
 電気が来ないという理由で、AI用のデータセンターの建設が遅れている。 政府によれば、送配電網への未接続のデータセンター等の電力容量は2030年度までの累計で約1,500万kWに達し、日本の最大電力需要のおよそ1割に相当す
動画


アクセスランキング
- 24時間
- 週間
- 月間