

米SEC、企業へのCO2排出量情報開示義務化を止める動き


hapabapa/iStock
大変残念なことに、金融庁は2027年度から上場企業へCO2排出量などのサステナビリティ情報開示を義務化する方向で動いています。
金融庁は12日、一部上場企業に義務化されるサステナビリティ開示での監査法人などによる保証基準について議論を始めた。
(中略)
国内では27年3月期から時価総額3兆円超の東証プライム市場の上場企業にサステナビリティ開示が適用され、28年3月期からは監査法人などによる保証が義務化される見通しだ。
義務化の中身となるサステナビリティ基準委員会(SSBJ)による公開草案に対して数度のパブコメが行われていますが、結果を見ると証券・コンサル・監査法人などは賛成、産業界は反対の立場をとっており、意見が真っ向から対立しています。
以下にパブコメ結果の一部を抜き出します(図1)。すべての結果についてはリンク先をご覧ください。

図1.SSBJ公開草案に対する賛否
出典:SSBJウェブサイト
義務化に賛成の皆さんは、サステナビリティ情報をどうやってESG評価に活用されるのでしょうか。日頃から実施されているESG評価手法と合わせて、ぜひ答えていただきたいものです。
A社はCO2の絶対量は少ないのですが、CO2排出量が増加傾向ながら売上高は下がり続けており環境効率が悪化しています。一方、B社はCO2の絶対量は多いのですが、ビジネスが堅調なのにCO2排出量は減少しており環境効率が向上しています。
私が機関投資家の立場であれば、<例2><例3>のケースでどちらかを銘柄として選ぶことはできません。さらに、ここでは同じ業種としましたがこれが別の業種(製造業と小売業、サービス業など)の場合や、同じエネルギー使用量でも立地地域や国によって電力のCO2排出係数が異なる場合など、現実の企業比較ではますます複雑な条件が重なります。
(中略)
これがESG評価の実態です。こんな曖昧な基準で資金調達に差がつくとしたら、評価される企業側はたまったものではありません。
S(社会)、G(企業統治)ではEよりもさらに定性的な項目が目立ちます。各種の方針や制度の有無を問う2択の質問はまだ分かりやすいのですが、定量的な数字を示せる社会貢献活動の支出額や参加人数、ボランティア休暇・青年海外協力隊への参加人数、東日本大震災の復興支援などの項目についても、CO2排出量と同様に売上高や従業員数と言った規模を加味する必要があるため、企業間の比較は本来できないはずです。
曖昧な評価基準だったためか運用成績が上がらず、世界のESG投資は本数(図2)も市場規模(図3)も2021年にピークアウトしており衰退の一途です。

図2.ESG投信の設定本数
出典:2023年3月20日付日本経済新聞
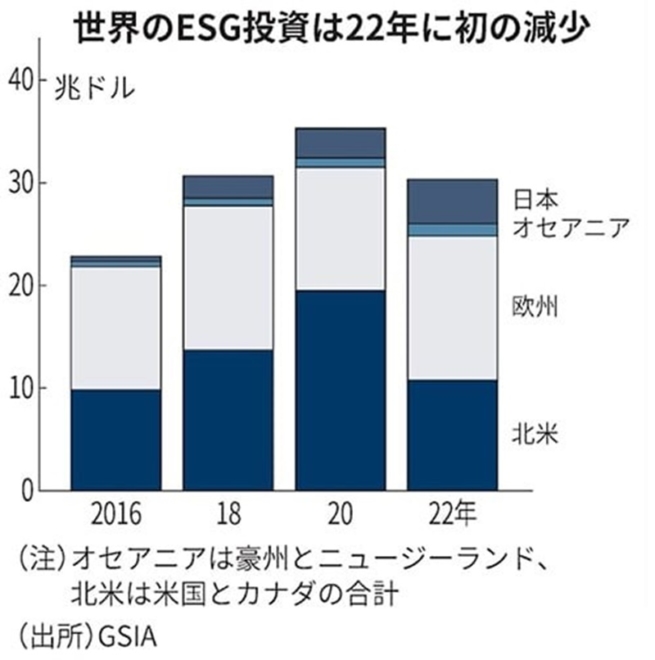
図3.ESG投資の規模
出典:2023年11月29日付日本経済新聞
図4はちょっと珍しい企業側のデータです。決算説明会で投資家に対して「ESG」という言葉を使う企業が2022年以降激減しています。
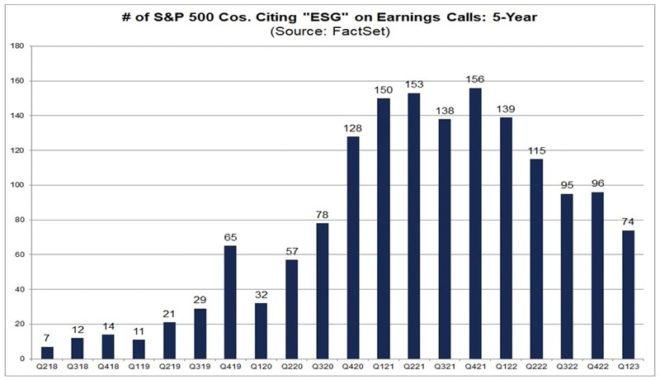
図4.決算説明会で「ESG」という言葉を用いたS&P500企業の数
出典:FACTSET
そして昨年、米国下院司法委員会が出した報告書において、GFANZ、NZAM、CA100+などのESG投資家の集まりが「気候カルテル」「過激な犯罪者」と断罪されており、気候カルテルは崩壊中です。このような状況でも上場企業にサステナビリティ情報開示を義務化させたいのが日本の金融庁や証券・コンサル・監査法人のようです。
■
一方、米国証券取引委員会(SEC)も同様の情報開示義務化を検討していましたが、産業界から猛烈な反対意見が出てスコープ3の義務化を見送るなど日本の金融庁とは対照的にとても現実的な判断をしていました。これがちょうど一年前、2024年2月のことです。
米証券取引委員会(SEC)は、米国で上場する企業に導入予定の温室効果ガス排出量の開示規則について、当初案より内容を緩める方針を決めた。
(中略)
SECは、企業の気候変動対策強化を目的に、2022年3月に規則案を公表。自社の事業や電気の使用により発生する排出量に加え、取引先など企業活動全体で生じる分も開示対象とすることを検討していた。
そして今月、SECはスコープ3だけでなくスコープ1、2も含め情報開示義務化ルールそのものを廃止する方向で動き出したようです。
S.E.C. Moves to Kill Climate Disclosure Rule
米証券取引委員会のマーク・ウエダ委員長代行は、数千の上場企業に気候と環境へ与える影響について詳細な情報を投資家に提供することを義務付ける規則を撤回する第一歩を踏み出した。
企業は事業活動が気候に与える影響、特に温室効果ガスの発生を特定する必要がある。企業は、投資家がリスクを定量化するのに役立つデータを規制当局へ提出する必要がある。
(中略)
このルールは、気候変動とその影響(干ばつや山火事、政府の環境政策の変更、地球温暖化の原因となる製品に対する消費者の関心の低下など)によって企業がさらされる可能性のあるリスクについて、投資家に明確なイメージを与えることを目的としている。しかし、批評家は多くの大企業がすでに投資家に温室効果ガス排出量に関する情報を提供しているため、この規則は不必要で過度に負担がかかると指摘している。
2022年から委員を務めてきたウエダ氏は、この規則に反対し、「深刻な欠陥」があり、経済に害を及ぼす可能性がある、と述べた。
(中略)
彼はまた、S.E.C.がそのような抜本的な規制を可決する権限を持っているとは思わないと述べた。
トランプ大統領の就任以来、米国では「常識の革命」が進んでいます。金融庁がこのままサステナビリティ情報開示を義務化した場合、米国企業に対して日本企業の生産性や競争力が阻害されます。金融庁にも常識と正気を取り戻してほしいものです。
■


関連記事
-
福島第1原発事故から間もなく1年が経過しようとしています。しかし、放射能をめぐる時間が経過しているのに、社会の不安は消えません。
-
 アゴラチャンネルで池田信夫のVlog、「守れない約束「46%削減」」を公開しました。 ☆★☆★ You Tube「アゴラチャンネル」のチャンネル登録をお願いします。 チャンネル登録すると、最新のアゴラチャンネルの投稿をい
-
野田佳彦首相は5月30日に開催された「原子力発電所に関する四大臣会合」 に出席し、関西電力大飯原子力発電所3、4号機の再稼働について「総理大臣である私の責任で判断する」 と語りました。事実上、同原発の再稼動を容認するものです。
-
 豪州と欧州で停滞する水素プロジェクト 昨年11月のニュースだが、関西電力が丸紅などと豪州で計画していた水素製造事業から撤退するとの報が流れた。プラントや収支計画などの基本設計を詰める中で、製造コストが想定以上に高く、採算
-
 シナリオプランニングは主に企業の経営戦略検討のための手法で、シェルのシナリオチームが“本家筋”だ。筆者は1991年から95年までここで働き、その後もこのチームとの仕事が続いた。 筆者は気候変動問題には浅学だが、シナリオプ
-
1.広域での“最大”と局所的な“最大”とは違う 2012年8月(第一次報告)及び2013年8月(第二次報告)に公表された国の南海トラフ巨大地震の被害想定や、それを受けて行われた各県での被害想定においては、東日本大震災の経験を踏まえ、広域対応を含めた巨大地震に対する対策を検討するために、「発生頻度は極めて低いが、発生すれば甚大な被害をもたらす、あらゆる可能性を考慮した最大クラスの地震・津波を想定する」という考え方に基づき、「最大クラス」の被害をもたらす巨大地震の被害想定がなされている。
-
 IPCCの報告がこの8月に出た。これは第1部会報告と呼ばれるもので、地球温暖化の科学的知見についてまとめたものだ。何度かに分けて、気になった論点をまとめてゆこう。 IPCC報告では地球温暖化はCO2等の温室効果(とエアロ
-
 2024年3月18日付環境省報道発表によれば、経済産業省・環境省・農林水産省が運営するJ-クレジット制度において、クレジットの情報を管理する登録簿システムやホームページの情報に一部誤りがあったそうです。 J-クレジット制
動画


アクセスランキング
- 24時間
- 週間
- 月間