

実はあんまり普通の投資と変わらないESG投資の実態


財務情報であれば、業種も規模も異なる企業を同じ土俵で並べて投資対象として比較することができます。一方で、企業のESG対応についても公平に評価することができるのでしょうか。たとえば、同じ業種の2社があり財務状況や成長性では甲乙付け難く、気候変動対策(事業活動におけるCO2排出量)でどちらか1社をESG投資商品の銘柄として選定する場合を考えてみます。
Dilok Klaisataporn/iStock
<例1>
【A社】CO2排出量:10万トン/年
【B社】CO2排出量:100万トン/年
年間のCO2排出量だけを比べればおそらくA社になると思われます。ではひとつ条件を増やします。
<例2>
【A社】CO2排出量:10万トン/年、従業員数:1万人
【B社】CO2排出量:100万トン/年、従業員数:20万人
年間のCO2排出量ではA社の方が少ないのですが、従業員一人当たりのCO2排出量では【A社】10トン/人・年、【B社】5トン/人・年、となります。これはどちらのESG評価が高いと言えるのでしょうか。
さらに別の条件が加わります。
<例3>
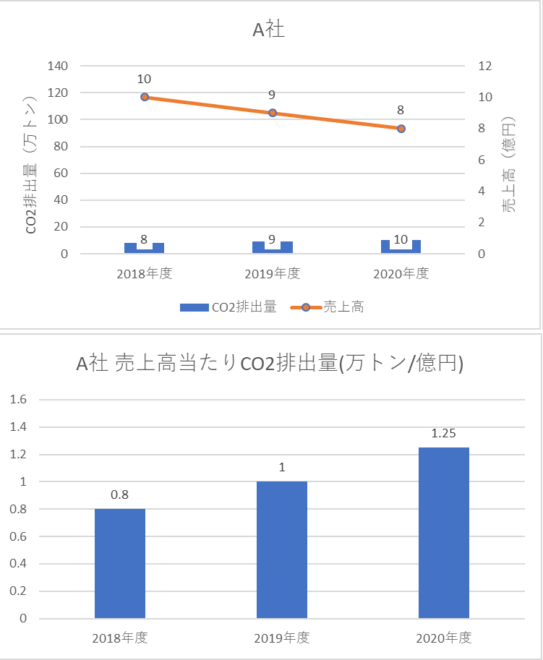
【A社】
| 年度 | CO2排出量 | 売上高 |
| 2018年度 | 8万トン | 10億円 |
| 2019年度 | 9万トン | 9億円 |
| 2020年度 | 10万トン | 8億円 |
【B社】
| 年度 | CO2排出量 | 売上高 |
| 2018年度 | 120万トン | 80億円 |
| 2019年度 | 110万トン | 90億円 |
| 2020年度 | 100万トン | 100億円 |
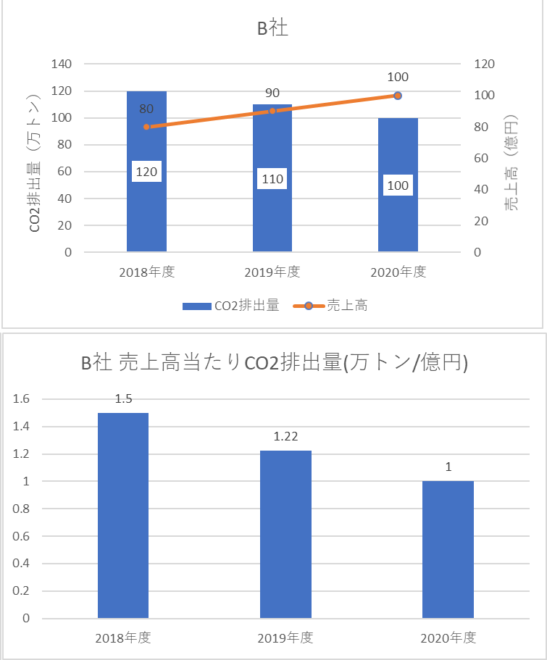
A社はCO2の絶対量は少ないのですが、CO2排出量が増加傾向ながら売上高は下がり続けており環境効率が悪化しています。一方、B社はCO2の絶対量は多いのですが、ビジネスが堅調なのにCO2排出量は減少しており環境効率が向上しています。
私が機関投資家の立場であれば、<例2><例3>のケースでどちらかを銘柄として選ぶことはできません。さらに、ここでは同じ業種としましたがこれが別の業種(製造業と小売業、サービス業など)の場合や、同じエネルギー使用量でも立地地域や国によって電力のCO2排出係数が異なる場合など、現実の企業比較ではますます複雑な条件が重なります。
実はこれ、今ほど「ESG投資」という言葉が普及していなかった2015年に、環境省が主催した有識者会議で私が質問した内容です。この時、日本を代表する機関投資家、大学教授、CSRコンサルタントの皆さんはどなたもお答えになりませんでした。唯一あった発言は、「成長性でユニバースを選んでいるのでどちらも銘柄になり得る。四半期や半年などの期間で定期的に銘柄を見直すので。」という内容でした。
上記は、ESGのE(環境)でよくある「CO2排出量」の例です。Eでは、他にも「産業廃棄物の排出量」「化学物質の排出量」「水の使用量」「太陽光発電の導入割合」などが考慮されますが、いずれの項目も企業を比較・選別する指標になるとは到底思えません。E、S、Gの中では最も定量的な比較・分析が可能であろうEですらこの状況です。S(社会性)、G(企業統治)にいたっては言わずもがな、ではないでしょうか。
これがESG評価の実態です。こんな曖昧な基準で資金調達に差がつくとしたら、評価される企業側はたまったものではありません。では、あれから6年が経ってESG評価の基準やプロセスは確立されたのでしょうか。おそらく大きな変化も進化もないと思います。なぜなら企業へ送られてくるアンケート項目が変わっていないからです。評価者へのインプットが同じであればアウトプットも同じはずです。
あえて進んだと思われる点を挙げれば、ビジネスによる環境貢献(たとえば、水素社会の実現に向けた投資、再生可能エネルギーの研究開発など)ですが、当然ながら技術力や成長性の一環として従来から評価対象となっているはずです。前述の有識者がおっしゃったように、まず収益性や成長性などを基にしたユニバース(母集団)があって、そこにESGという多少のスクリーニング要素を加えているだけなので、「ESG投資」と言い換えるほどの違いはないのです。「ESG投資市場が急拡大」「ESG投資商品が従来の投資商品をアウトパフォーム」といった報道がかまびすしいのですが、実態は従来の投資商品と大して違いません。つまり、真水のESG投資市場などほとんど存在せず従来の株式市場をESG投資の看板で上書きしているだけなので、当然ながら企業側にも真水の資金調達メリットはないのです。
さらに厄介な点があります。多大な労力をかけてアンケートやエンゲージメントに対応した後、各ESG投資商品に採用されたか否かのフィードバックがありません。公開された目論見書などから採用されたことが分かっても、3か月や半年ごとに銘柄は入れ替わります。従って、企業側ではESG対応によるメリットや資金調達効果を測ることができないのです。
従来の投資商品と実態は変わらないのに、膨大なESGアンケートに答えさせられたり、ESGに関するエンゲージメントや説明会を繰り返したり、分厚い非財務情報の報告書をつくらされる企業側は本当に大変です。ESG評価のためにどれだけ日本企業全体の生産性が落とされているのでしょうか。企業のCSR担当者や広報担当者を不毛な業務から解放し、本来業務に集中させてあげたいと切に願います。
■
藤枝一也
素材メーカーで環境・CSR業務に従事。


関連記事
-
 経済産業省において10月15日、10月28日、と立て続けに再生可能エネルギー主力電源化制度改革小委員会(以下「再エネ主力電源小委」)が開催され、ポストFITの制度のあり方について議論がなされた。今回はそのうち10月15日
-
 【概要】原子力規制委員会の原子力発電所の安全審査ペースが急速に鈍化している。2016年下期に本体施設3基を許可したのをピークに、その後、期ごとの許可実績が2、2、1、0、0基と減っている。 審査している原発が無くなったの
-
 東京電力に寄せられたスマートメーターの仕様に関する意見がウェブ上でオープンにされている。また、この話題については、ネット上でもITに明るい有識者を中心に様々な指摘・批判がやり取りされている。そのような中の一つに、現在予定されている、電気料金決済に必要な30分ごとの電力消費量の計測だけでは、機能として不十分であり、もっと粒度の高い(例えば5分ごと)計測が必要だという批判があった。電力関係者とIT関係者の視点や動機の違いが、最も端的に現れているのが、この点だ。今回はこれについて少し考察してみたい。
-
 アゴラ研究所の運営するエネルギーのバーチャルシンクタンクGEPRはサイトを更新しました。
-
 核武装は韓国の正当な権利 昨今の国際情勢を受けてまたぞろ韓国(南朝鮮)の核武装論が鎌首をもたげている。 この問題は古くて新しい問題である。遅くとも1970年代の朴正煕大統領の頃には核武装への機運があり、国際的なスキャンダ
-
 ロシアのウクライナ侵攻で、ザポリージャ原子力発電所がロシア軍の砲撃を受けた。サボリージャには原子炉が6基あり、ウクライナの総電力の約20%を担っている。 ウクライナの外相が「爆発すればチェルノブイリ事故の10倍の被害にな
-
 先日、「今更ですが、CO2は地球温暖化の原因ですか?」という記事を寄稿した。 今回の記事では、その疑問に対して、物理化学の基礎知識を使ってさらに詳しく回答する※1)。 大気の温度は人類が放出する物質の温度で変化する 水に
-
 1861年の夏、江戸に滞在していたフィリップ・フランツ・フォン・シーボルトは、自らの日記にこう記した。 「七月と八月、江戸湾と江戸および周辺では高温。ときには木陰でも華氏94度(約34.4℃)まで達することがある」 木陰
動画


アクセスランキング
- 24時間
- 週間
- 月間